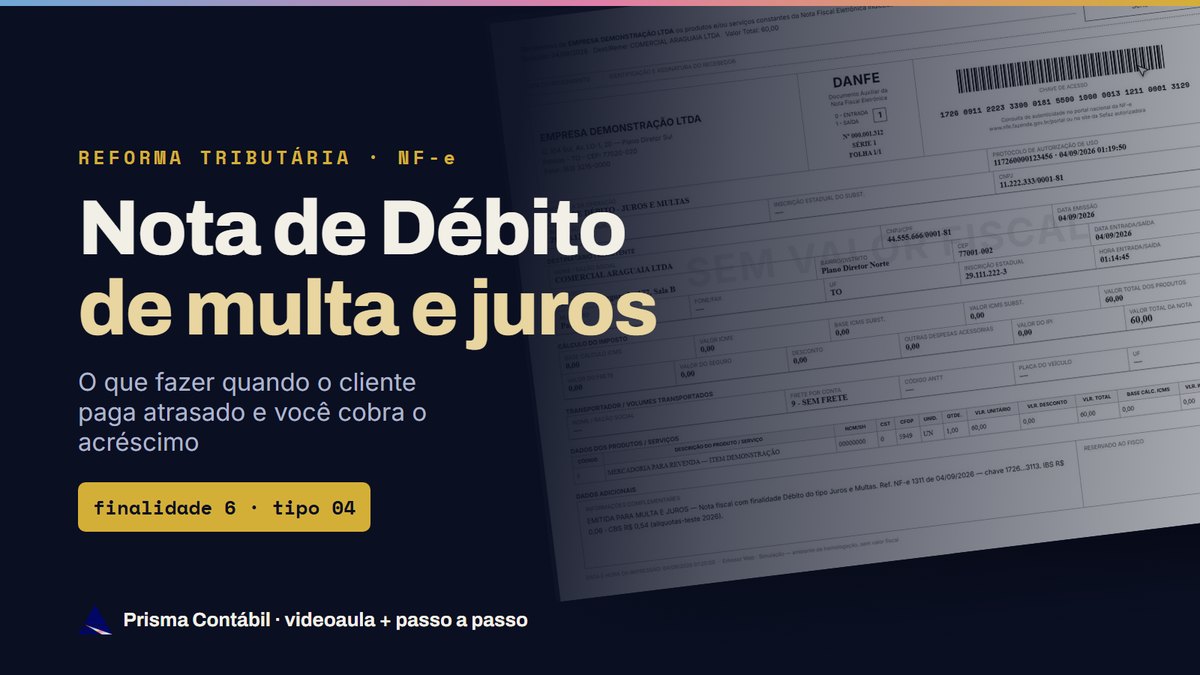
Nota de Débito é uma NF-e com finalidade 6. Ela serve para aumentar o IBS e a CBS que você tem a recolher por causa de algo que aconteceu depois da venda — no nosso exemplo, a multa e os juros recebidos por atraso.
Quatro campos resolvem a maior parte do trabalho: finalidade 6, tipo 04 (multa e juros), a chave da nota original referenciada e o item com o valor do acréscimo — nunca o valor cheio da venda.
Assista à videoaula
São dez minutos, do começo ao fim da emissão. O sistema que aparece no vídeo é uma simulação feita pela Prisma para ensinar o fluxo: as telas do seu emissor mudam de lugar e de nome, mas os campos preenchidos são os mesmos.
 Recebeu juros e multa? Emita a Nota de Débito | IBS e CBS na prática
Prisma Contábil · 10:33 · o player abre aqui ao tocar em reproduzir · ver no YouTube
1. O que é a Nota de Débito
A Nota de Débito não é um documento novo nem um formulário à parte: é a mesma NF-e modelo 55 de sempre, emitida com a finalidade 6. O que ela faz é acrescentar imposto a uma operação que já aconteceu.
O raciocínio é sempre do ponto de vista de quem emite a nota:
- Nota de Débito (finalidade 6): aumenta o IBS e a CBS que você tem a recolher.
- Nota de Crédito (finalidade 5): faz o contrário, reduz.
No caso da multa e dos juros, a origem da obrigação está na lei da Reforma Tributária: a base de cálculo do IBS e da CBS é o valor da operação, e esse valor inclui tudo o que o fornecedor cobra, inclusive juros, multas, acréscimos e encargos.
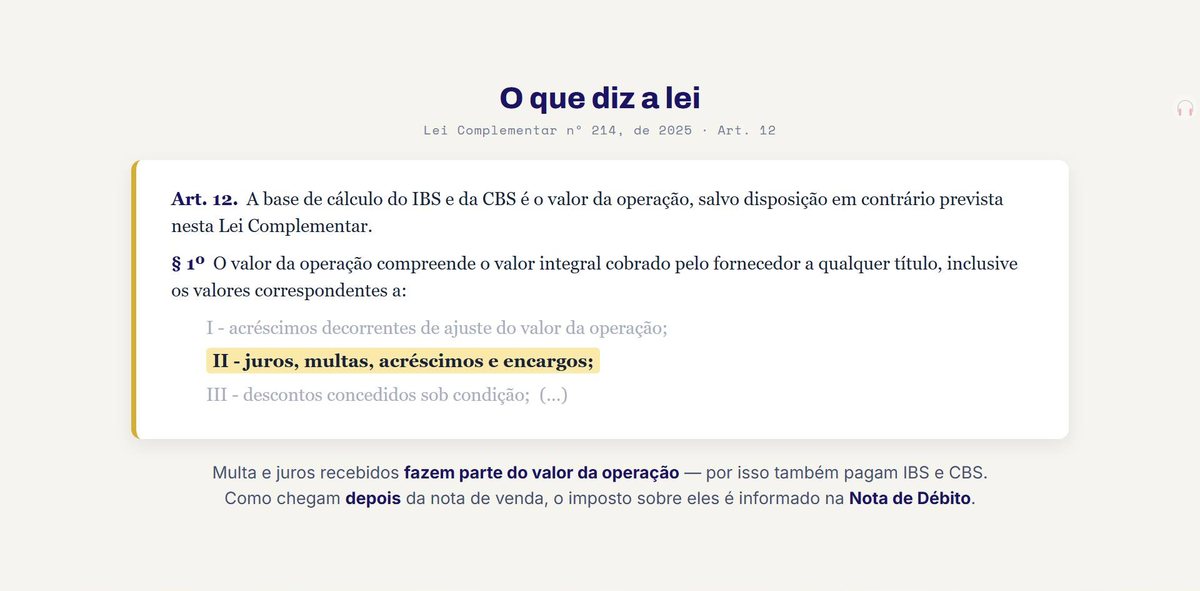
Na multa e nos juros por atraso, quem emite a Nota de Débito é o fornecedor — quem vendeu, cobrou e recebeu o valor extra. O cliente não emite nada.
2. Quando emitir: as nove situações
A Nota de Débito tem um segundo campo obrigatório, o Tipo Nota de Crédito/Débito, e é ele que diz o motivo. São nove situações previstas. No comércio, as mais comuns são multa e juros, pagamento antecipado, perda em estoque e a saída do Simples Nacional.
| Código | Situação | Quando acontece |
|---|---|---|
| 01 | Transferência de créditos para cooperativa | O cooperado repassa à cooperativa créditos que não usou. |
| 02 | Anulação de crédito (saída imune ou isenta) | Você tomou crédito na compra, mas vendeu sem tributação: o crédito é estornado. |
| 03 | Débito de nota não processada | Uma nota de fornecimento não entrou na apuração; emite-se o débito referenciando-a. |
| 04 | Multa e juros | O cliente pagou em atraso e você recebeu multa e/ou juros: o valor extra também paga IBS e CBS. |
| 05 | Transferência de crédito na sucessão | Empresa incorporada, fundida ou cindida passa os créditos à sucessora. |
| 06 | Pagamento antecipado | O cliente paga antes da entrega: o IBS e a CBS já são devidos no recebimento. |
| 07 | Perda em estoque | Mercadoria pereceu, foi furtada ou roubada: estorna-se o crédito da compra. |
| 08 | Desenquadramento do Simples Nacional | Ao migrar para o regime normal, ajustam-se os saldos de IBS e CBS. |
| 09 | Recusa parcial da mercadoria | O destinatário recebeu só parte do pedido e recusou o restante; nesse caso, quem emite é ele. |
Os códigos vêm da tabela do campo tpNFDebito da Nota Técnica 2025.002 da NF-e e do Ajuste SINIEF nº 49/2025, que já foi alterado duas vezes em 2026 — a situação 09 voltou a valer em setembro. Antes de transmitir, confirme com a contabilidade qual tipo se aplica ao seu caso: usar o código errado obriga a cancelar e refazer a nota.
3. O caso da aula: multa e juros
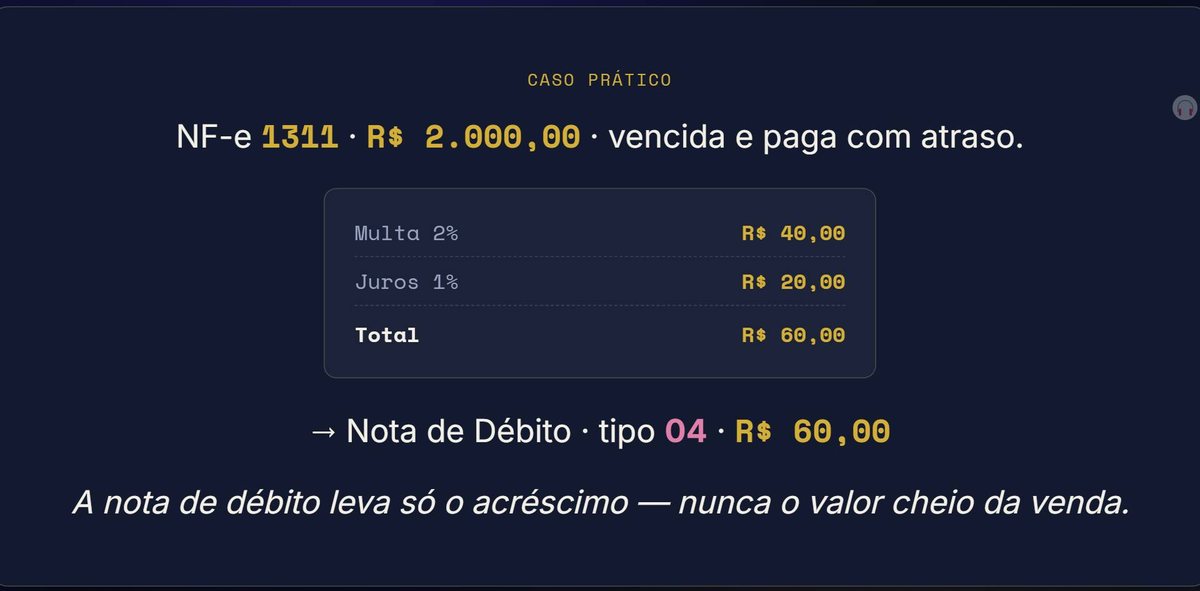
O exemplo do vídeo é o que mais acontece no dia a dia do comércio: uma venda de R$ 2.000,00 paga com atraso, com multa de 2% (R$ 40,00) e juros de 1% (R$ 20,00). São R$ 60,00 a mais no caixa — e é esse valor, e só ele, que vai na Nota de Débito.
4. O passo a passo da emissão
A partir daqui é a parte prática do vídeo, em um emissor simulado. Acompanhe pelos campos, não pelo desenho da tela.
Localize a nota original
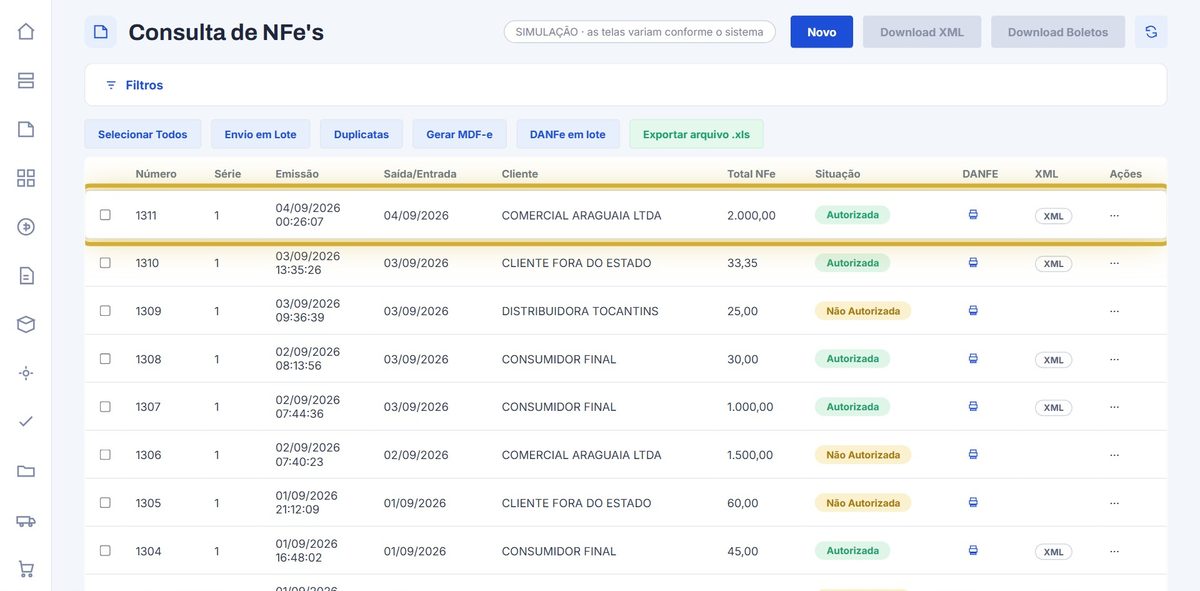
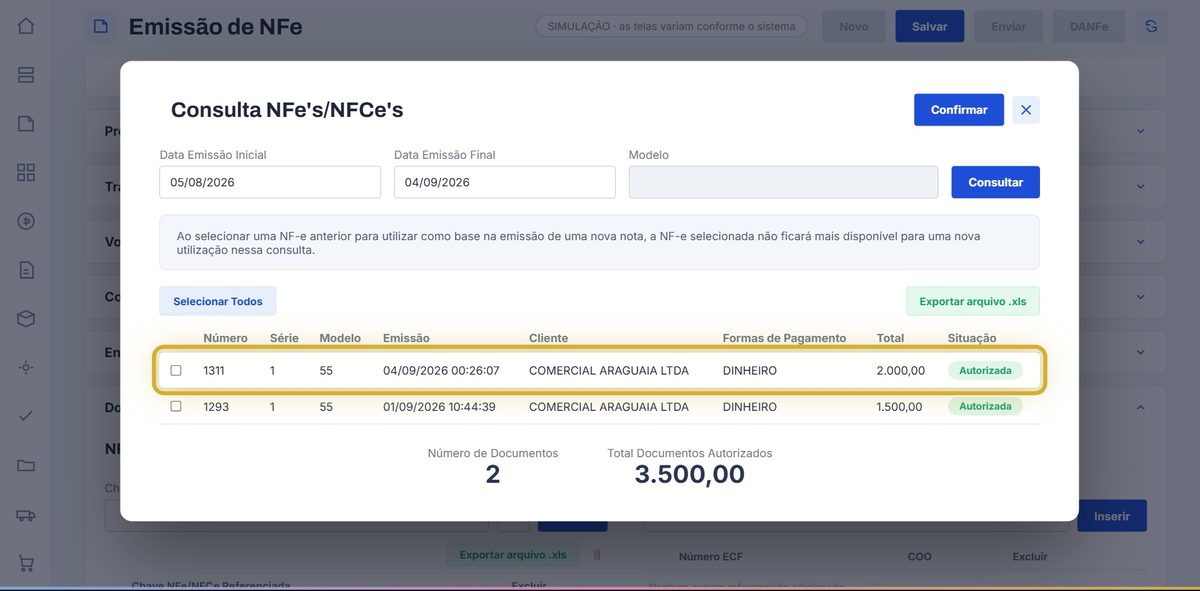
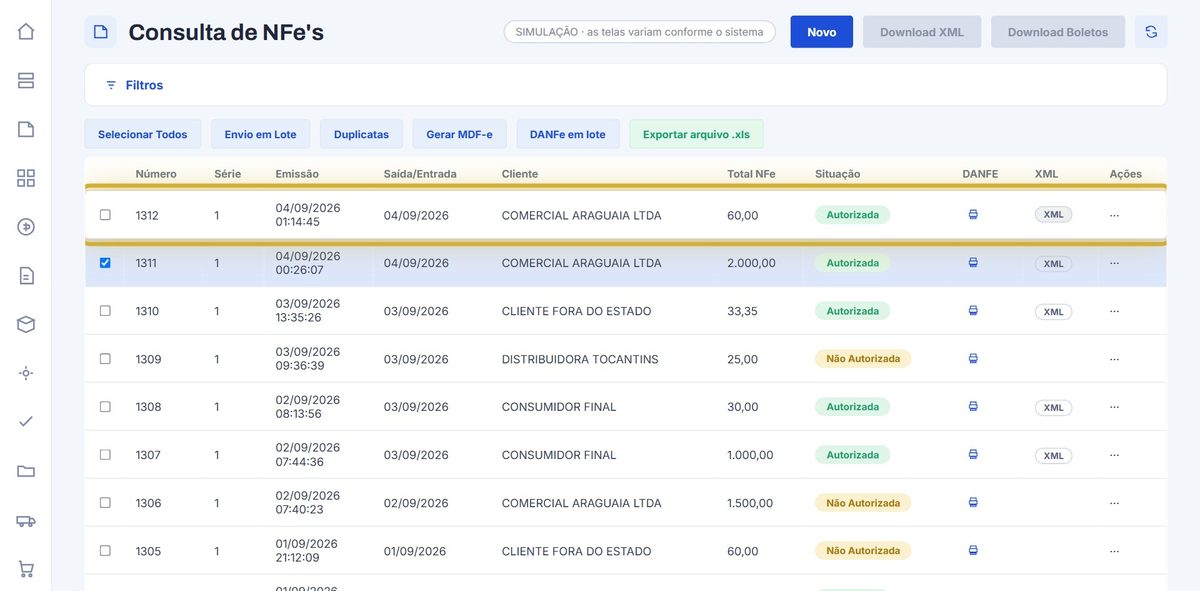
Abra a consulta de notas emitidas e encontre a NF-e que foi paga com atraso — no exemplo, a 1311, do cliente Comercial Araguaia, de R$ 2.000,00, com situação Autorizada. Anote o número: ela vai ser referenciada daqui a pouco.
Abra uma NF-e nova e escolha a finalidade 6
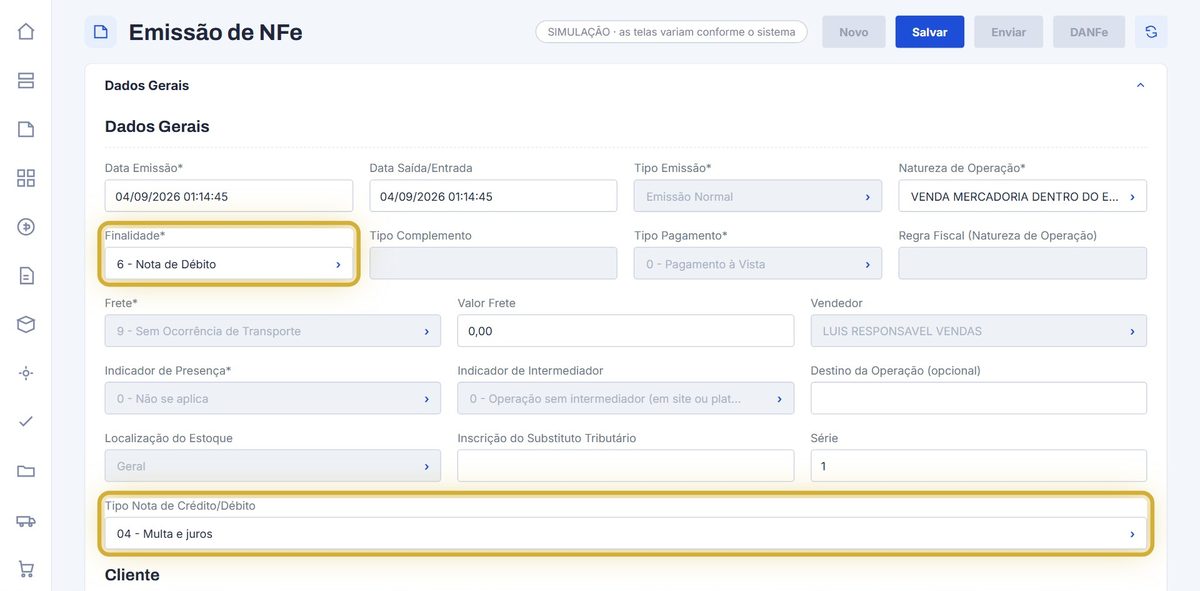
Em Finalidade, escolha 6 - Nota de Débito. Só depois dessa escolha o sistema libera o campo Tipo Nota de Crédito/Débito, onde você seleciona 04 - Multa e juros.
Ajuste a natureza da operação
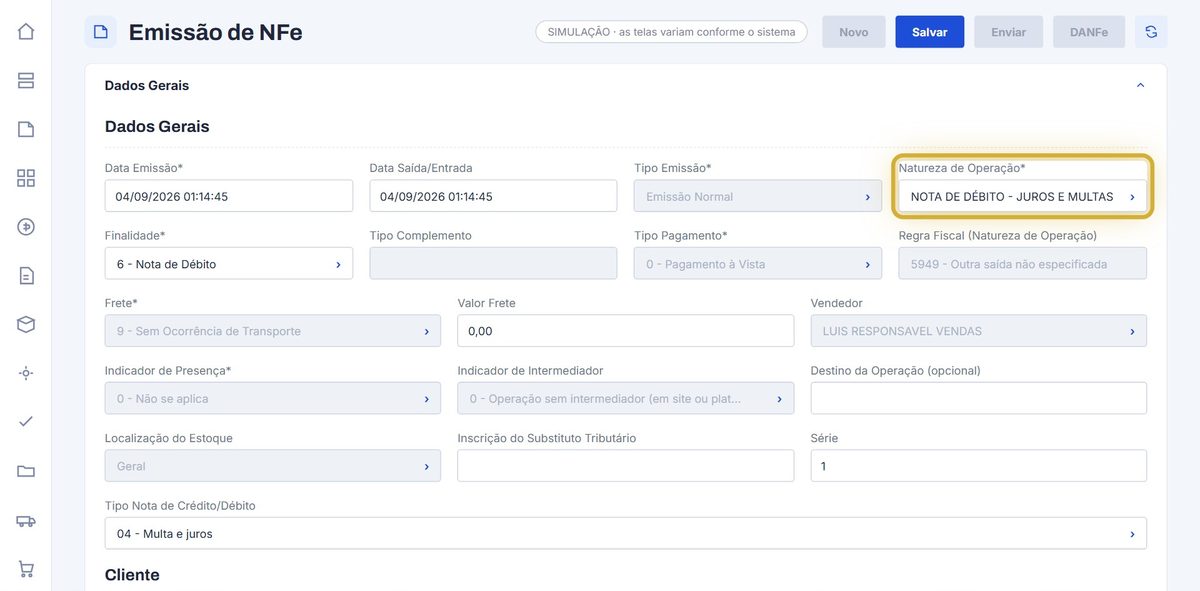
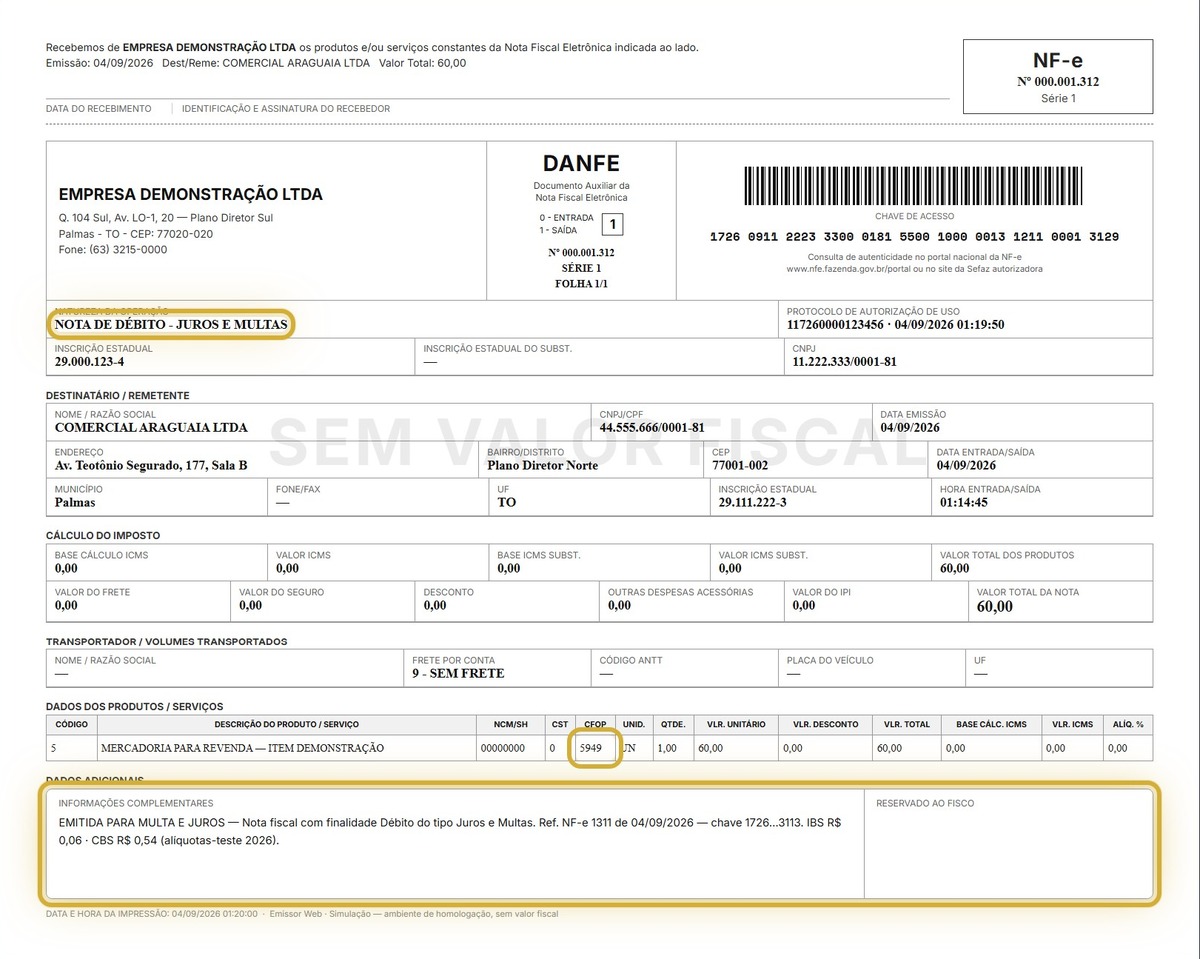
A Natureza de Operação é o texto que sai impresso no DANFE. No vídeo usamos “NOTA DE DÉBITO - JUROS E MULTAS”. Se essa natureza não existir no seu sistema, ela precisa ser cadastrada antes — peça ajuda à contabilidade.
Informe o mesmo cliente da nota original
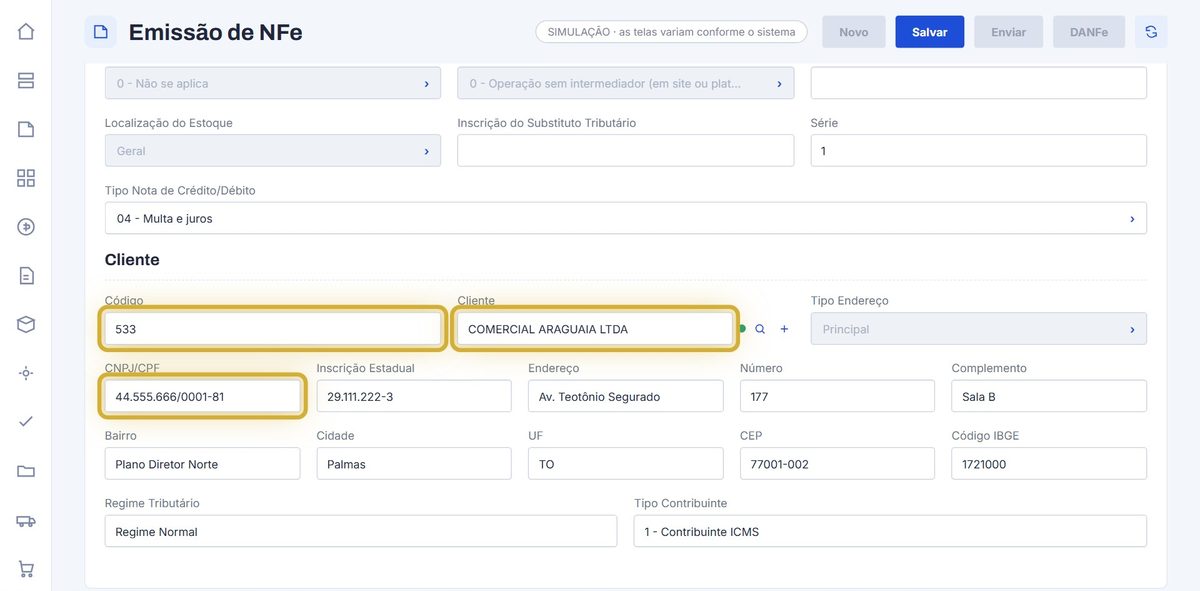
A Nota de Débito vai para o mesmo destinatário da venda. No exemplo, basta digitar o código do cliente e sair do campo para o sistema completar CNPJ, endereço e inscrição estadual.
Referencie a nota original
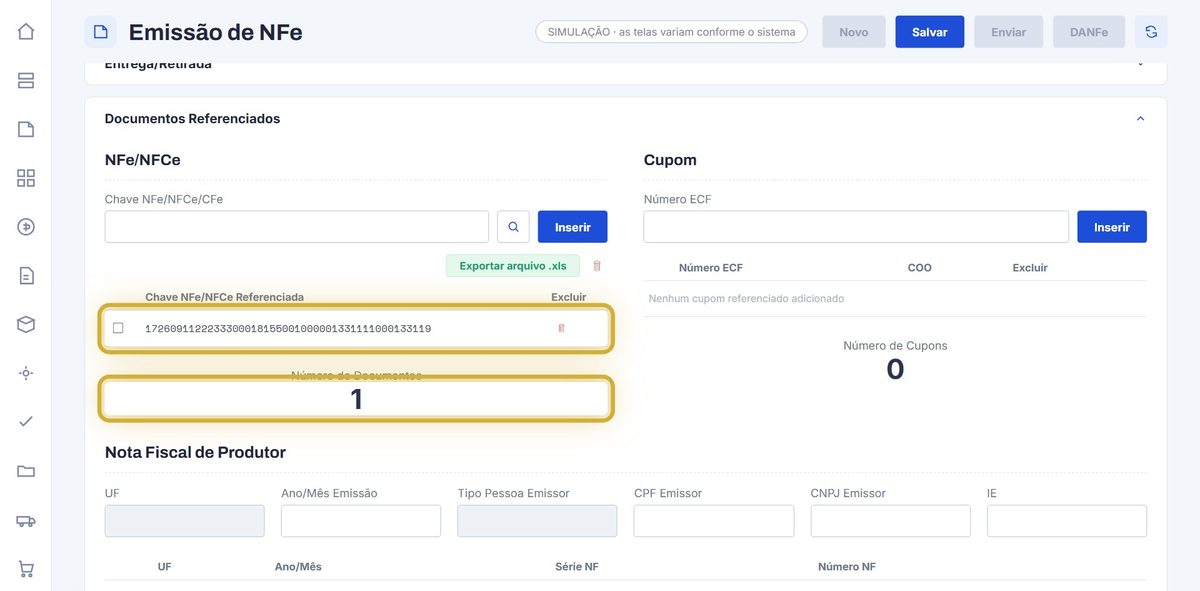
Abra a seção Documentos Referenciados. Em vez de digitar a chave de 44 dígitos, use a lupa, consulte o período e marque a NF-e 1311. O sistema traz a chave e ainda importa os itens daquela nota.
Troque o valor cheio pelo valor do acréscimo
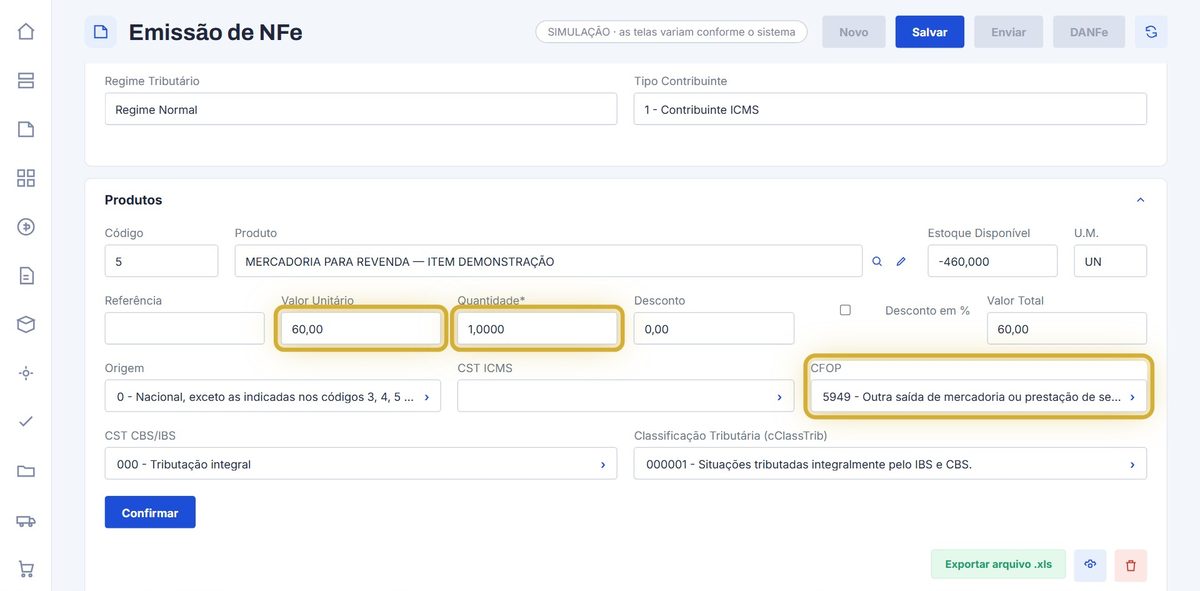
Este é o passo em que mais se erra. O item vem da nota original com o valor cheio — R$ 2.000,00. Altere para quantidade 1 e valor unitário 60,00. No vídeo trocamos também o CFOP para 5949 (outras saídas); alguns sistemas mantêm o CFOP da nota original, então siga a orientação da sua contabilidade.
Porque a Nota de Débito não vende mercadoria de novo: ela informa um valor, os R$ 60,00 de multa e juros. Não existem “60 reais de unidades” para contar — o acréscimo é um só.
Por isso a linha fica com quantidade 1 e valor unitário igual ao acréscimo. A quantidade vendida e o preço continuam registrados na nota original, que está referenciada pela chave. O que precisa bater aqui é o valor total e a classificação tributária do item que gerou o acréscimo.
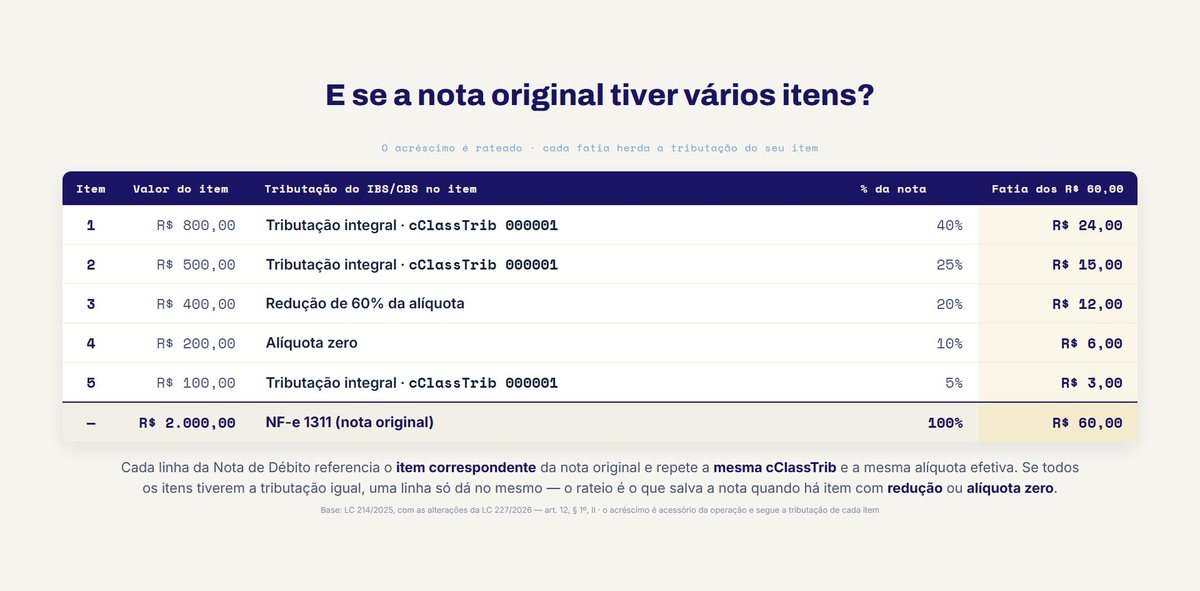
Quando a nota original tem vários itens, cada linha da Nota de Débito continua com quantidade 1 — muda só o valor, que é a fatia daquele item. É o rateio da seção 6.
Confirme e confira os totais
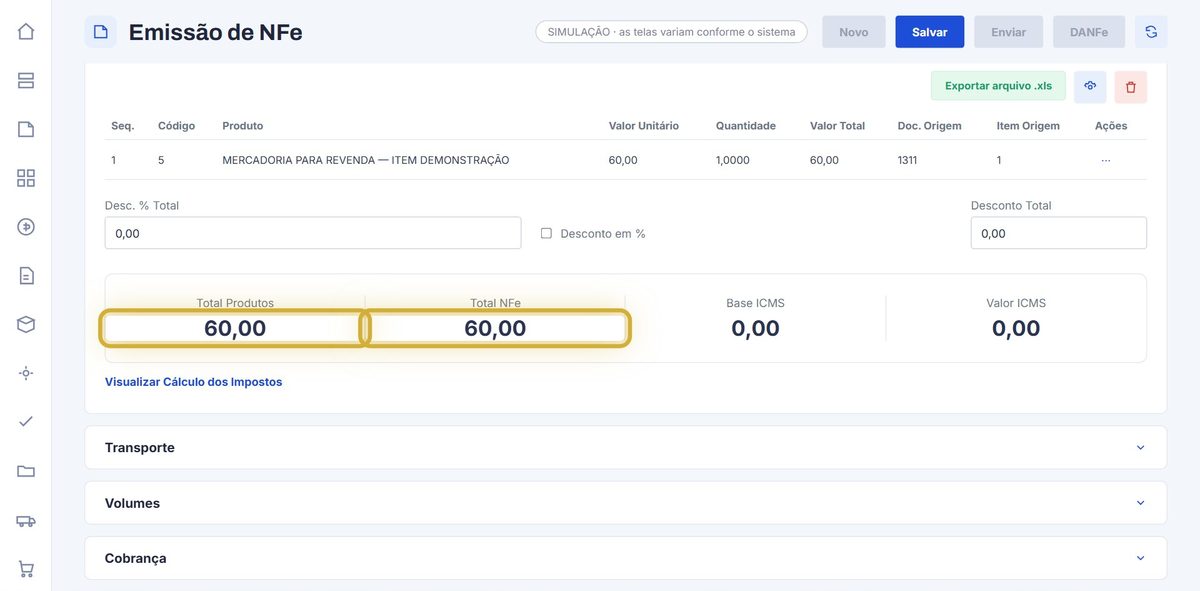
Ao confirmar o item, o total da nota cai para R$ 60,00. Se o total ainda mostrar o valor da venda, o item não foi ajustado.
Salve, envie e acompanhe a autorização
Salve a nota, envie à SEFAZ e confira na lista se ela voltou Autorizada. No exemplo, ela entra como NF-e 1312, de R$ 60,00.
5. E quanto se paga de imposto em 2026?
Nada — desde que as obrigações acessórias estejam em dia. A lei dispensa o recolhimento do IBS e da CBS em 2026 para quem cumpre essas obrigações, e emitir a nota certa é uma delas.
Os valores até aparecem calculados no documento: com as alíquotas da fase de teste — IBS de 0,1% e CBS de 0,9% —, os R$ 60,00 do exemplo dão R$ 0,06 e R$ 0,54. É demonstração, não pagamento. O que está em jogo este ano é emitir o documento certo e chegar em 2027 com o processo rodando.
Alíquotas de 2026: LC 214/2025, art. 343 (IBS) e art. 346 (CBS). A dispensa do recolhimento está no art. 348, § 1º: “Fica dispensado o recolhimento do IBS e da CBS relativo aos fatos geradores ocorridos no período indicado no caput em relação aos sujeitos passivos que cumprirem as obrigações acessórias previstas na legislação.”
6. E se a nota original tiver vários itens?
Aí o acréscimo não entra como uma linha só. Multa e juros são acessórios da operação: cada fatia herda a classificação tributária e a alíquota do item que a gerou. Você rateia o valor proporcionalmente ao valor de cada item, e cada linha da Nota de Débito referencia o item correspondente da nota original.
7. Conferir o DANFE e o XML
Antes de mandar a nota para o cliente, vale abrir os dois documentos. No DANFE, confira a natureza da operação e as informações complementares, que explicam de onde veio o valor.
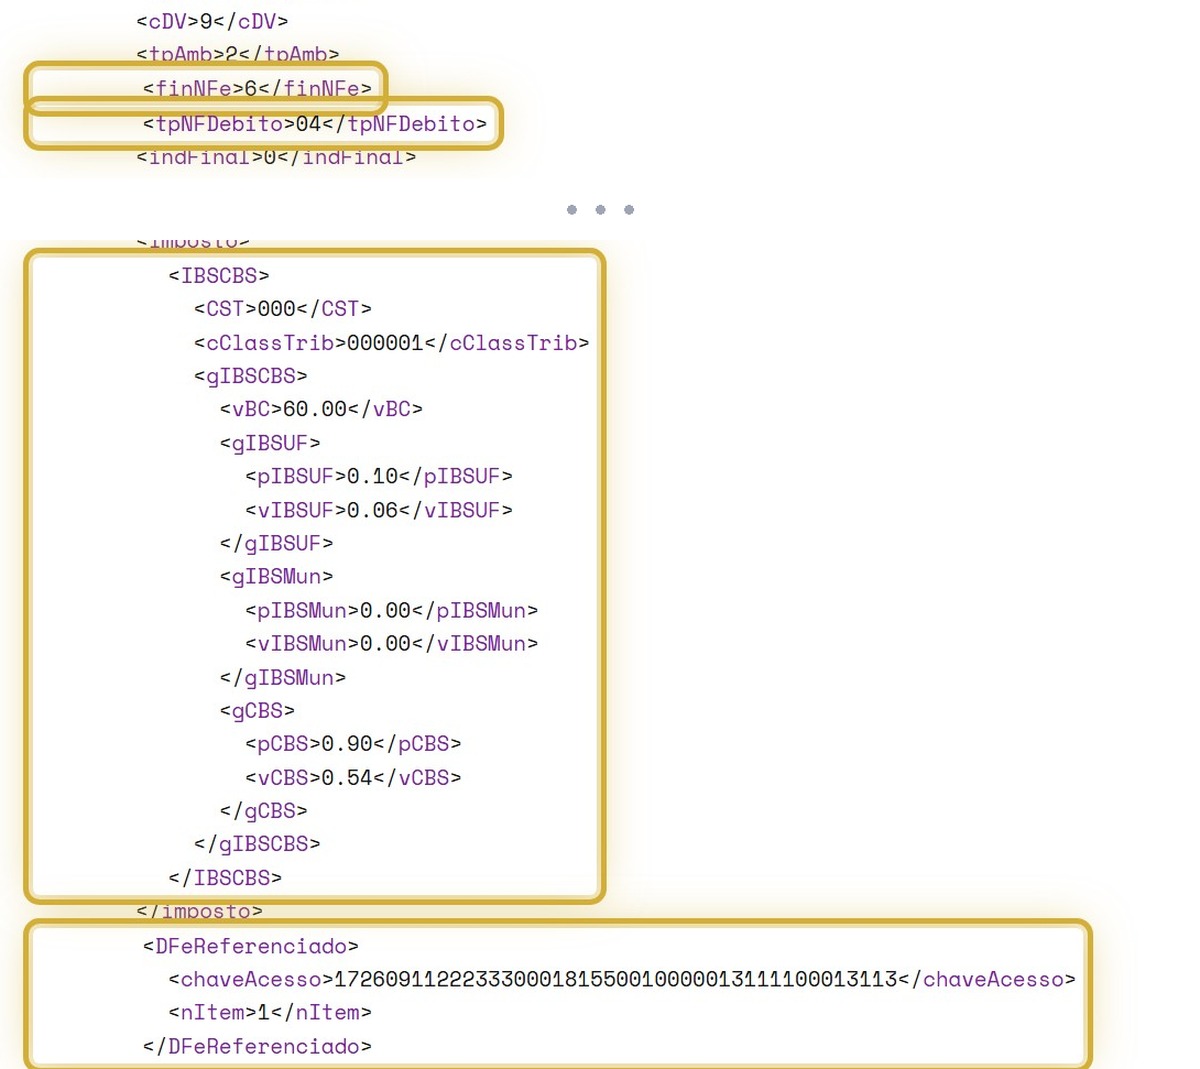
No XML — o arquivo oficial da nota — você não precisa entender cada linha. Basta conferir três pontos:
- finNFe igual a 6 e o tipo 04: é o que faz dela uma Nota de Débito de multa e juros;
- a chave da nota original referenciada, ligando os dois documentos;
- o grupo do IBS e da CBS calculado sobre o valor do acréscimo.
8. Checklist antes de transmitir
| Campo | O que precisa estar lá |
|---|---|
| Finalidade | 6 - Nota de Débito |
| Tipo | 04 - Multa e juros (ou o tipo do seu caso) |
| Destinatário | O mesmo cliente da nota original |
| Documento referenciado | A chave da NF-e original (e o item, quando o sistema pedir) |
| Natureza da operação | Uma natureza própria de juros e multas |
| Item | Só o valor do acréscimo, rateado quando a nota original tiver vários itens |
| Depois de autorizar | Conferir DANFE e XML e guardar o arquivo com a contabilidade |
Perguntas frequentes
Sempre que você receber a multa ou os juros, sim — porque esse valor entra na base do IBS e da CBS. Se você cobrou e não recebeu, não há valor a tributar.
Cada Nota de Débito é ligada a uma nota original pela chave de acesso. Juntar recebimentos de notas diferentes num documento só quebra essa ligação. Na dúvida, fale com a contabilidade antes.
Depende de como ela recolhe o IBS e a CBS. No Simples “normal”, esses tributos vão dentro do DAS e a empresa não faz apuração de IBS/CBS — não há o que ajustar por uma Nota de Débito de multa e juros. Em 2026, as alíquotas da fase de teste nem se aplicam às operações do Simples.
Muda de figura se a empresa optou por apurar e recolher o IBS e a CBS pelo regime regular — o chamado Simples híbrido. Nesse caso ela segue as mesmas regras das demais e emite a Nota de Débito normalmente.
Existe ainda um tipo pensado para o Simples: o 08, para acertar os saldos quando a empresa sai do regime. Na dúvida, confirme com a contabilidade antes de emitir.
Isso costuma ser versão desatualizada do emissor. Peça a atualização ao fornecedor do sistema: a finalidade e o campo de tipo vêm do próprio layout da NF-e.
Não. O emissor do vídeo é uma simulação criada pela Prisma para a aula, com dados fictícios. O que vale é a sequência de campos — ela se repete em qualquer emissor.
Finalidade e tipo não se ajustam por carta de correção. O caminho é cancelar a nota dentro do prazo do seu estado e emitir outra — mais um motivo para conferir os campos antes de enviar.
Conteúdo informativo publicado em 21/09/2026, com base na Lei Complementar nº 214/2025 (arts. 12, 343, 346 e 348), alterada pela Lei Complementar nº 227/2026; na Nota Técnica 2025.002 da NF-e, que criou a finalidade 6 e o campo tpNFDebito; no art. 41, §§ 2º e 3º (regras do Simples Nacional e a opção pelo regime regular) e no art. 348, III, “c” (as alíquotas de 2026 não se aplicam às operações do Simples); e no Ajuste SINIEF nº 49/2025, com as alterações dos Ajustes nº 8/2026 e nº 34/2026 — este último publicado em 11/09/2026, que devolveu ao destinatário contribuinte a emissão na recusa parcial (tipo 09). O Ajuste SINIEF nº 49/2025 produz efeitos desde 3 de agosto de 2026 e passa a ser obrigatório em 1º de janeiro de 2027. As telas mostradas são de um simulador criado pela Prisma, com dados fictícios; o caminho no seu emissor pode ser diferente. Este texto não substitui a análise do seu caso.